Korporátní dluhopisy lákají na sliby o vysokém a pravidelném výnosu. Jenže důležitější než sliby je vědět, komu vlastně půjčujete a z čeho vám peníze vrátí. Co si před investicí prověřit a které varovné signály nepřehlédnout? Projděte s námi checklist.
Je důležité stále opakovat, že korporátní dluhopisy jsou mimořádně rizikovým investičním nástrojem. I regulovaná emise totiž může dopadnout významnou ztrátou.
V roce 2025 skončily v insolvenci dluhopisy za téměř 32 miliard korun. Podle dat forenzní agentury Surveilligence přitom až 43 % emitentů zkrachuje do tří let od první emise.
Jde o trend, který se v čase zhoršuje a zasahuje stále větší část trhu. Retailoví investoři přitom pokrývají přibližně 80 % emisí korporátních dluhopisů na českém kapitálovém trhu a tento podíl nadále roste. V kombinaci s rychlým růstem objemu vydaných dluhopisů to znamená, že roste nejen trh samotný, ale i absolutní objem potenciálních ztrát drobných investorů.
U státních dluhopisů, dluhopisů vydávaných bankami nebo kvalitních českých a zahraničních dluhopisů velkých úspěšných firem, nezřídka obchodovaných na některé burze, jsou jejich emitenti finančně silní, dobře hospodařící, a riziko nesplacení dluhu je v takových případech velmi malé (což ale neznamená, že neexistuje).
Proč jsou korporátní dluhopisy tak lákavé
Korporátní dluhopisy jsou atraktivní především díky slibům o kombinaci vysokého a zdánlivě předvídatelného výnosu. Nabídky často slibují fixní úrok zhruba 6 až 12 % ročně, což výrazně převyšuje běžné bankovní produkty.
Zásadní roli hraje i to, že investoři v počátku dostávají výnos pravidelně, často měsíčně nebo čtvrtletně. To na začátku vytváří dojem stabilního příjmu, podobného nájmu nebo dividendě. Psychologicky je tento moment klíčový. Pokud první výplatu skutečně obdržíte, máte tendenci považovat investici za funkční a bezpečnou, i když nelze vyloučit, že v budoucnosti emitent svůj závazek splatit úrok nebo jistinu dluhopisu nesplní.
Kvalita emitentů
Český trh v posledních letech zaplavily korporátní dluhopisy od velkých i malých firem. Za posledních 12 let trh narostl téměř desetinásobně, z necelých 16 miliard korun v roce 2013 na loňských 145 miliard. S růstem emisí však přibývalo i problémových případů. Je důležité stále opakovat, že korporátní dluhopisy jsou mimořádně rizikovým investičním nástrojem. I regulovaná emise totiž může dopadnout významnou ztrátou.
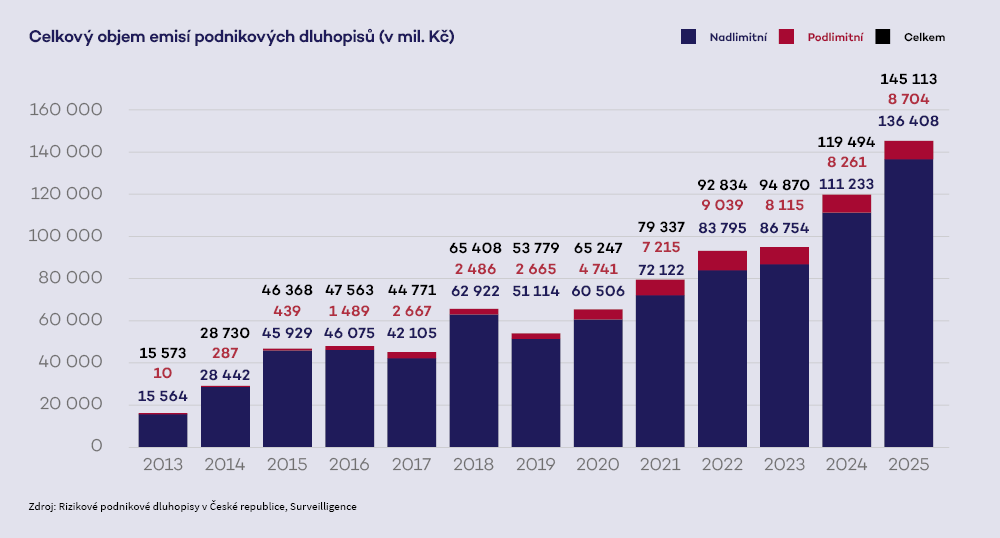
Data ukazují, že nejde o jednotlivé excesy. Legislativní změna přijatá v roce 2012 zjednodušila proces emise dluhopisů a odstranila povinnost schvalovat emisní podmínky regulátorem. Tím vznikl segment trhu, kde se pohybuje velké množství emitentů s omezenou historií, minimálním vlastním kapitálem a bez přístupu k bankovnímu financování.
Emise prostřednictvím neregulované distribuce jsou až sedmkrát rizikovější. V insolvenci se nachází přibližně 14 % emisí neregulované distribuce oproti zhruba 2 % u distribuce regulované. Značná část těchto dluhopisů je už svou podstatou nevhodná pro nezkušené retailové investory, přesto na ně cílí.
Nadto víc než polovina dluhopisů má splatnost do tří let a to vytváří vysokou závislost na neustálém refinancování. Část emitentů splácí závazky výhradně z prostředků nových investorů ve struktuře připomínající tzv. dluhopisové letadlo. V některých případech to vede k tomu, že investor postupně navyšuje expozici vůči stejnému emitentovi. A problém je na světě.
Známé kauzy
Příkladem může být brněnská energetická skupina GEEN, která svým zhruba dvěma tisícům převážně drobných investorů prezentovala investice do elektráren jako bezpečné a konzervativní. Skupina přitom vykázala v roce 2023 ztrátu přibližně 195 mil. Kč, přičemž jen úrokové náklady dosahovaly zhruba 327 mil. Kč ročně. Na konci roku 2024 přestala včas vyplácet výnosy a jistiny a v březnu 2025 bylo zahájeno insolvenční řízení. Celkové zadlužení skupiny dosáhlo přibližně 2,925 mld. Kč.
Obdobný scénář postihl i další emitenty. Skupina RSBC v září 2025 veřejně přiznala, že není schopna plnit splatné závazky z dluhopisů a směnek, a zahájila restrukturalizaci. U mateřské RSBC Holding byla v listopadu 2025 povolena reorganizace. Uváděné dluhy holdingu dosahovaly přibližně 1,9 mld. Kč a cílem reorganizace bylo vrátit věřitelům zhruba 40 % pohledávek. Podobně dopadla skupina Solek Holding, zaměřená na solární projekty. V březnu 2025 oznámila investorům, že nedisponuje prostředky na splacení dluhopisů v objemu téměř 200 mil. Kč. V dubnu 2026 věřitelé schválili reorganizační plán počítající se vstupem nového investora. Uspokojení nezajištěných věřitelů má být přitom minimální, a to při přihlášených pohledávkách v řádu miliard korun.
Když se z věřitele stává „sázkař“
Když se firma dostane pod tlak, může se změnit i samotná ekonomická podstata investice. V případě společnosti Alemar Food Group se např. vedle změn výnosu, výplaty úroků a splatnosti objevila dokonce i navržená přeměna dluhopisových nároků na investiční akcie bez hlasovacích práv. Pro investora to znamená podstatnou změnu pozice. Místo věřitele s pevně vymezeným nárokem se může dostat do situace, kdy jeho návratnost závisí hlavně na tom, zda se firmě podaří situaci stabilizovat a najít další cestu růstu. Jinými slovy, z nástroje, který měl působit jako předvídatelná půjčka, se najednou může stát ještě více nejistá sázka na budoucnost firmy.
A ještě jedna věc, která se často přehlíží. Koupí dluhopisu to nekončí. Kdo se o svůj dluhopis nezajímá, může jednoho dne zjistit, že se podmínky změnily. A že u toho nebyl. Bdělí byste proto měli zůstat po celou dobu životnosti emise. Sledovat zveřejňované informace emitenta, kontrolovat, jestli firma plní své závazky, hlídat si schůze vlastníků dluhopisů, kde se rozhoduje o věcech, které přímo ovlivňují investici. Čím vyšší je nabízený výnos, tím víc byste měli řešit kvalitu emitenta, strukturu skupiny, účel financování, případnou existenci zajištění.
Jak poznat rizikového emitenta korporátních dluhopisů
Jak tedy poznat, že společnost, které zvažujete svěřit peníze, může být příliš riziková? Jednoduchý test neexistuje. Rizikový emitent nemá vždy podobu „prázdné schránky“. Někdy jde o novou společnost bez historie, jindy o „zavedenou“ skupinu působící na trhu s řadou realizovaných projektů a známým jménem.
Problém se často ukáže, až když začnete zjišťovat, jak má emitent s penězi naložit, co tato společnost skutečně vlastní a z čeho bude splácet. Jeden varovný signál ještě nemusí znamenat problém. Pokud se jich ale sejde víc najednou, je namístě věnovat dokumentaci mnohem více pozornosti.
Nemusíte znát všechny detaily projektu. Měli byste ale rozumět základnímu příběhu peněz. Kam jdou dnes, odkud přijdou v budoucnu a co se bude dít, pokud věci nepůjdou podle plánu. Nemusíte ani umět číst účetní závěrku jako analytik. Před koupí dluhopisu byste si ale měli umět bez větších pochybností odpovědět alespoň na tyto otázky:
Prospekt není známka bezpečnosti
Častým omylem je představa, že dluhopis, k němuž schválila prospekt Česká národní banka, musí být bezpečný. Schválení prospektu ale neznamená, že ČNB hodnotí podnikatelský plán emitenta nebo jeho schopnost splácet. Prospekt má obsahovat informace, podle kterých si investor může udělat vlastní úsudek. Je to zdroj informací, ne záruka návratnosti peněz.
Stejně tak není automaticky podezřelá každá emise bez prospektu. Některé nabídky mohou využít některou z výjimek pro uveřejnění prospektu. ČNB ve svém Desateru pro drobné investory také připomíná, že korporátní dluhopisy nejsou pojištěné proti riziku nesplacení. Pokud emitent nezvládne hradit své závazky, investor je v postavení věřitele a to, kolik peněz se mu vrátí, závisí na majetku společnosti, jejích dalších dluzích a podobě případného zajištění.
Co vlastní samotný emitent
Web plný vizualizací a fotografií může působit přesvědčivě, pro věřitele ale sám o sobě neznamená téměř nic. Rozhodující je, co vlastní samotná společnost uvedená v emisních podmínkách jako emitent. Ne celá skupina. Ne společnost, která projekt propaguje.
Můžete se setkat se strukturou, ve které dluhopis vydává holdingová nebo účelově založená společnost, která peníze následně poskytne dál provozní společnosti. Právě ta může držet nemovitost, vyrábět výrobky nebo jakkoli jinak vytvářet zisk. Pokud má provozní společnost problémy, její majetek slouží nejdřív k uspokojení jejích vlastních věřitelů, mezi které spadá i závazek vůči emitentovi dluhopisů, který je však často jen „jeden z mnoha“. Držitel dluhopisu vydaného mateřskou společností, či jinou společností ze skupiny dle její reálné struktury, nemusí mít k tomuto majetku provozní společnosti přímý právní vztah.
Takové uspořádání nemusí být samo o sobě problém. Důležité je, zda má investor k majetku nebo peněžním tokům nějakou konkrétní vazbu, ať už jde o ručení provozní společnosti, zástavu podílu, zástavu nemovitosti nebo jiný mechanismus jasně popsaný v dokumentaci. Konsolidované výsledky celé skupiny totiž samy o sobě neodpovídají na otázku, co zůstane k dispozici věřitelům konkrétního emitenta.
Neurčitý účel emise
Čím obecněji je účel emise popsán, tím více otázek byste si měli položit. Co přesně společnost za peníze pořídí? Kdy má projekt začít vydělávat? Co se stane, pokud se výstavba zpozdí nebo se nenajde nájemce? Riziko bývá vyšší tam, kde společnost financuje dlouhodobý projekt krátkodobým dluhem. Projekt, který má přinášet příjmy až za několik let, může být financován dluhopisem splatným za dva roky. Emitent pak často počítá s tím, že dluhopis splatí prodejem aktiva nebo novou emisí. To může vyjít, ale stačí pokles trhu nebo zpoždění projektu a původní plán přestane fungovat.
Zajištění není kouzelné slovo
Označení „zajištěný dluhopis“ může vyvolat dojem, že je investice téměř bez rizika. Podstatné ale není samotné slovo „zajištění“. Podstatné je, co přesně je zajištěno, zda zajištění skutečně existuje a jakou má reálnou hodnotu.
Zajištěním může být nemovitost, podíl ve společnosti, pohledávky nebo ručení jiné společnosti. Každá varianta má jinou kvalitu. U nemovitosti nestačí odhad budoucí hodnoty projektu. Investor by měl vědět, zda je zástava zřízená, zda na ní neváznou dřívější zástavy ve prospěch banky a za jakou cenu by bylo možné aktivum skutečně prodat v krizové situaci.
Důležité je ale i to, co přesně je zajištěno. Neplatí automaticky, že „zajištěné“ jsou veškeré pohledávky z dluhopisů, tedy jmenovitá hodnota, výnos i případné smluvní pokuty. Zajištěným dluhem může být jen jistina, nebo dokonce jen její část, například do 50 % jmenovité hodnoty. Proto je třeba v dokumentaci ověřit, které konkrétní pohledávky zajištění pokrývá. Hodí se i vědět, kdo zajištění spravuje a za jakých podmínek může začít jednat.
Dluhopis je půjčka firmě, ne termínovaný vklad
Závěrem je možné shrnout, že u dluhopisů je na místě být obezřetný a mít vždy na paměti, že investor nekupuje „produkt s výnosem“, ale půjčuje peníze konkrétní firmě.
Zatímco u bankovního vkladu pracujete s bankou v úplně jiném regulatorním i ekonomickém rámci, u korporátního dluhopisu sám jako investor nesete úvěrové riziko konkrétního emitenta.
Správná otázka proto nezní, kolik vám dluhopis vynese, ale z čeho to firma skutečně zaplatí. Pokud má emitent stabilní byznys, rozumnou míru zadlužení a dostatečné cash flow, může dluhopis dávat ekonomický smysl. Je-li ale byznys závislý na budoucím úspěchu projektu, na dalším refinancování nebo na neustálém přísunu nových peněz, vypadá situace úplně jinak.
Na papíře můžete vidět 7–9 % ročně i více. V realitě ale podstupujete riziko, které se svou povahou blíží spíš rizikovému kapitálu a které v profesionálním světě podstupují zkušení investoři s vědomím, že i o všechny vložené peníze mohou snadno přijít.
Do toho vstupují i náklady prodeje a distribuce. Korporátní dluhopis se totiž neprodává sám. U části emisí je za ním marketing, distribuční síť, administrativa veřejné nabídky a další transakční náklady. Studie Surveilligence upozorňuje, že u tzv. podlimitních emisí, tedy těch, které nepodléhají povinnosti vydat prospekt schválený regulátorem (ČNB), může být problém i v tom, že až třetina získané částky v prvním roce nesměřuje na investiční záměr, ale na administraci a prodej emise a úrokové závazky emitenta. Neřešte tedy jen výši kupónu, ale i ekonomiku celé emise.
Časté dotazy
Co si prověřit před investicí do korporátního dluhopisu?
Zjistěte, kdo dluhopis skutečně vydává, co emitent vlastní, jak vydělává a na co peníze použije. Důležité je také vědět, z čeho konkrétně bude splácet úroky a jistinu.
Jak poznat rizikový korporátní dluhopis?
Jediný spolehlivý ukazatel neexistuje. Varováním může být například nejasný účel emise, závislost na dalším financování, neprůhledná struktura emitenta nebo nejasný zdroj peněz na splacení.
Jak zjistit, zda firma dokáže dluhopis splatit?
Důležité je prověřit, zda má emitent dostatečné příjmy a realistický zdroj peněz pro výplatu úroků i jistiny. Zvýšenou pozornost vyžaduje situace, kdy splácení závisí na úspěchu budoucího projektu nebo nové emisi dluhopisů.
Co znamená, když je korporátní dluhopis zajištěný?
Zajištěním může být například nemovitost, podíl ve společnosti, pohledávka nebo ručení. Je ale potřeba ověřit jeho skutečnou hodnotu a také to, které pohledávky z dluhopisu zajištění opravdu pokrývá.
Co se stane, když firma korporátní dluhopis nesplatí?
Investor je v pozici věřitele a návratnost jeho peněz závisí na majetku emitenta, jeho dalších dluzích a případném zajištění. V některých případech může následovat insolvence společnosti.
Klíčové kontakty:
Jan Šturm
partner
Je odborníkem na řešení sporů před civilními soudy a v arbitrážním řízení, ale i insolvenční řízení. Podílel se na řešení sporů v souhrnné hodnotě několika stovek miliard Kč. Má rozsáhlé zkušenosti se zastupováním klientů zejména v právně a technicky komplikovaných kauzách, a to i v řízeních se zahraničním prvkem.