Plán B není jen účet ve švýcarské bance nebo nemovitost ve Španělsku. Jde o předem připravený a promyšlený scénář diverzifikace rizik, rozložení majetku mezi více zemí a zajištění bezpečného zázemí pro vás i vaši rodinu.
Smyslem Plánu B je předvídatelnost, stabilita a schopnost spravovat majetek a mít k němu přístup i v případě náhlých negativních změn v ekonomice, legislativě nebo celkově ve společnosti.
Pandemie, světové válečné konflikty i geopolitické změny posledních let připomněly, že důležité není jen to, kolik majetku v rodině máte, ale také kde jej držíte, odkud k němu máte přístup a jestli se dokážete společně s rodinou v případě neočekávaných událostí legálně a rychle přesunout do jiné vhodné destinace a mít tam vybudované potřebné zázemí. Stejně jako se u investičního portfolia nespoléháte na jediný typ aktiv, dává i u většího majetku smysl diverzifikovat ho jak měnově, finančně, tak i geograficky. A mít předem připravený Plán B.
Plán B je důležitý především pro podnikatele a rodiny, které mají dosud většinu majetku i života spojenou s jednou konkrétní zemí. Typickým příkladem je majitel firmy, který vybudoval úspěšný byznys, koupil několik nemovitostí a prakticky celé své jmění drží v Česku a v české koruně. Stejný smysl ale dává i rodině, která firmu právě prodala a řeší úplně novou situaci: kam investovat získané prostředky, jak majetek rozdělit a chránit a jak jej jednou předat dětem a dalším generacím.
Plán B je pak přirozenou součástí ochrany majetku rodin, které už dnes fungují mezinárodně. Děti studují či pracují v zahraničí, rodiče vlastní majetek v několika zemích nebo jejich firma expanduje na nové trhy. V takové situaci už nejde o „únikový plán“, ale o logické pokračování globálního způsobu života.
Komplexní preventivní scénář má smysl zpravidla od majetku kolem pěti až deseti milionů eur, tedy přibližně 125 až 250 milionů korun. Jednodušší řešení zaměřené na jednu destinaci má význam už od dvou až tří milionů eur. U majetku nad 25 milionů eur je mezinárodní strukturování dnes běžným standardem. Rozhodující přitom není jen hodnota majetku, ale i to, kde rodina podniká, investuje a žije.
Peníze musí být dostupné, nejen dobře investované
První část Plánu B se týká peněz. V krizové situaci nestačí mít majetek dobře investovaný – potřebujete se k němu také rychle dostat v případě krize. Součástí Plánu B proto bývá globálně diverzifikované portfolio rozložené mezi více regionů, měn a tříd aktiv včetně investic do private equity či nemovitostí. Cílem není přesunout všechno za hranice, ale omezit riziko, že jediná událost zasáhne podstatnou část rodinného jmění.
Zásadní je mít otevřené účty u zahraničních bank s globálním dosahem a být tam zavedeným klientem. Banky si nové klienty důkladně prověřují, ověřují původ majetku, bankéři je chtějí osobně poznat – a celý proces může trvat týdny až měsíce. Proto je nezbytné řešit to s dostatečným předstihem.
Druhý domov, který je skutečným domovem
Peníze jsou jedna věc. Plán B ale řeší i to, kam byste s rodinou v případě potřeby skutečně odjeli a abyste tam mohli legálně pobývat, měli tam zázemí a mohli tam reálně žít. Univerzální „nejlepší“ destinace neexistuje, těch vhodných je celá řada. Lokalitu doporučujeme vybírat vždy podle situace konkrétní rodiny, jejího majetku, podnikání, životního stylu a priorit. Roli hraje například to, zda jako majitel firmy potřebujete zůstat v dosahu evropského byznysu, nebo můžete svůj život přesunout na druhý konec světa. Jak velké máte děti, ve kterých částech světa už máte investice a řada dalších faktorů.
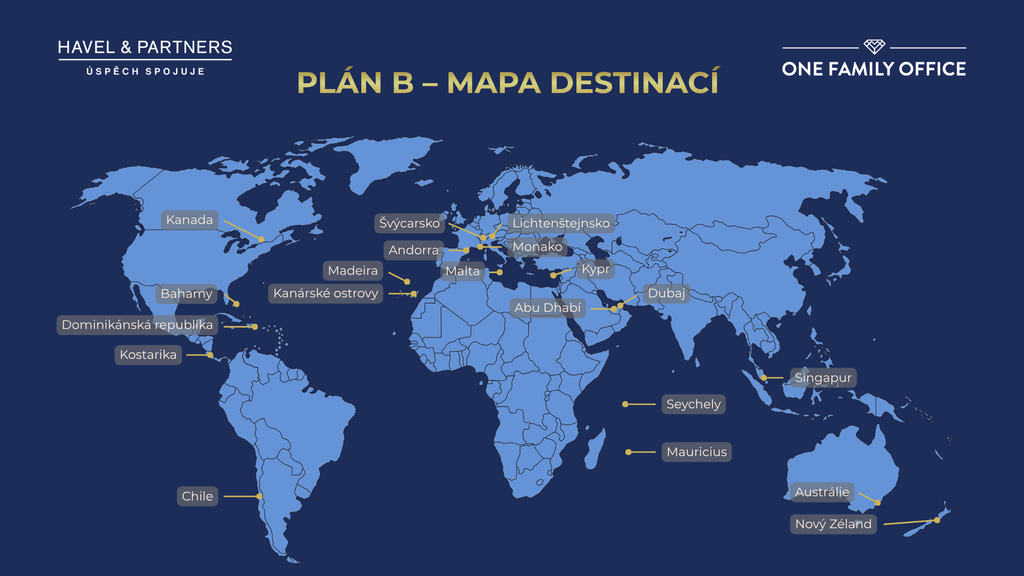
Výběrem země ale plánování nekončí. Je třeba vyřešit bydlení, způsob dopravy do místa v případě krize i samotné praktické fungování po příjezdu. Pokud máte děti ve školním věku, zjistěte, zda na novém místě mohou snadno navázat na dosavadní vzdělání. Vhodné je předem ověřit i dostupnost kvalitní zdravotní péče.
Dokumenty mějte připravené
Mít kam odjet ale nestačí, je třeba tam také smět zůstat. Podle zvolené destinace je proto nutné řešit víza, přechodný či dlouhodobý pobyt nebo jiný rezidenční status. I tento proces může trvat měsíce. Měli byste vědět, za jakých podmínek můžete do země přijet, jak dlouho v ní smíte pobývat a co musíte splnit, abyste tam mohli skutečně fungovat.
Součástí přípravy je rovněž pořádek v dokumentech. Rodné a oddací listy, doklady o vzdělání, výpisy z bankovních účtů, očkovací průkazy a další důležité dokumenty je třeba mít úředně ověřené, přeložené do angličtiny a bezpečně uložené – ideálně také mimo domovskou zemi.
Majetek potřebuje řešení, které unese změnu
Stěhování do zahraničí nemusí znamenat stěhování celého majetku. Důležité je mít jeho vlastnictví nastavené tak, abyste jej mohli dál spravovat, i když začnete žít v jiné zemi. Jedním z nejzásadnějších prvků záložního plánu je správně nastavená majetková struktura. Základem bývá holding doplněný o svěřenský fond, rodinný nadační fond nebo zahraniční trust, který chrání rodinné jmění před vnějšími zásahy – ať už jde o geopolitická rizika, právní spory nebo nečekané legislativní změny.
Dobře nastavená tuzemská struktura umožňuje aktivně spravovat majetek, rozdělovat jej podle jasných pravidel a pokrývat potřeby rodiny. Pro řadu klientů může být zajímavé i vzhledem k rozsahu podnikání v zahraničí nebo mezinárodním aktivům také využít trusty v některé z tradičních zemí. Často to pro ně řešíme například v Lichtenštejnsku, Švýcarsku, Jersey, Guernsey, Spojených arabských emirátech, Singapuru, Velké Británii a některých státech USA. Vždy záleží na specifických faktorech daného klienta. Díky naší dlouholeté a úzké spolupráci se specialisty v daném místě můžeme nabídnout komplexní mezinárodní řešení.
Daňový domicil se nemění jedním letem
Přesun života do jiné země má vždy i daňový rozměr. Plán B proto zahrnuje scénáře pro změnu daňové rezidence a připravuje rodinu na dlouhodobé fungování v jiné jurisdikci. Daňová stránka by však neměla být hlavním motivem, Plán B vzniká především kvůli předvídatelnosti, stabilitě a schopnosti majetek řádně spravovat i v případě zásadních negativních změn v ekonomice, legislativě či celkově ve společnosti. Právní, investiční a daňová část plánu proto musí vznikat jako jeden celek.
Nejtěžší část? Začít včas
Všechny části Plánu B spojuje jedna společná podmínka, a tou je čas. Zahraniční banka potřebuje klienta prověřit. Pobytové oprávnění musí někdo schválit. Majetkovou strukturu je třeba vytvořit a destinaci poznat dříve, než se stane vaším novým domovem. Jakmile dojde ke zmrazení účtů, omezení pohybu kapitálu nebo problémům s vízy, možnosti se dramaticky zužují. Proto se Plán B vytváří v klidné době a postupně.
Klíčové kontakty:
Jaroslav Havel
Řídící partner HAVEL & PARTNERS a ONE FAMILY OFFICE
Zakladatel a řídící partner advokátní kanceláře HAVEL & PARTNERS a rodinné kanceláře
ONE FAMILY OFFICE. Věnuje se komplexnímu poradenství v oblasti rozvoje a strategického
řízení rodinných i dalších nejvýznamnějších českých a slovenských soukromě vlastněných
firem, zejména plánování následnictví, správě a ochraně majetku a investic.
Ondřej Florián
Partner
Dlouhodobě se zaměřuje na poradenství privátním klientům, zejména podnikatelům,
vlastníkům významných společností a jejich rodinám. Specializuje se na rodinné nadační
a svěřenské fondy, trusty, holdingové struktury a další řešení pro ochranu, správu
a mezigenerační předávání majetku. Věnuje se rovněž přípravě Plánů B.
Štěpán Štarha
Partner
Specializuje se na poradenství privátním klientům v Česku i na Slovensku v oblasti správy a právní ochrany majetku a jeho mezigeneračního předávání. Pomáhá s nastavením majetkových struktur včetně rodinných nadačních a svěřenských fondů a věnuje se také přípravě Plánů B pro ochranu rodiny, majetku a podnikání v případě neočekávaných událostí.